
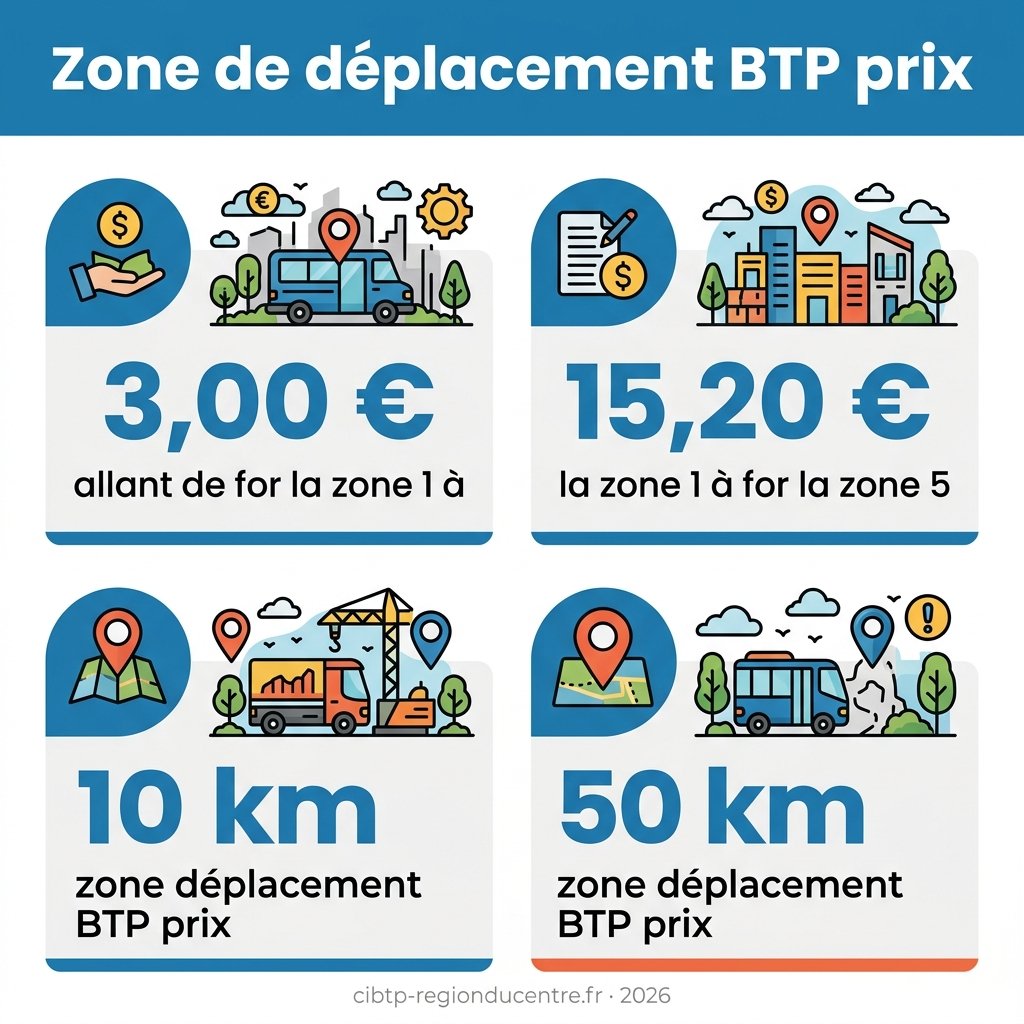
Calculées à partir du siège social, les indemnités de petit déplacement dans le bâtiment structurent la paie de milliers d’ouvriers non sédentaires : les plafonds URSSAF s’échelonnent de 3,00 € pour la zone 1 à 15,20 € pour la zone 5, tandis que les montants effectifs restent fixés par les accords paritaires régionaux selon la convention collective en vigueur.
Pourtant, une mauvaise évaluation de la zone déplacement BTP prix ou une confusion entre trajet et transport expose votre entreprise à des redressements URSSAF significatifs. Cet article détaille les barèmes actualisés et les méthodes de calcul indispensables pour garantir la conformité de vos bulletins de paie.
Fonctionnement et prix zone déplacement BTP en 2026
En 2026, le référentiel URSSAF pour les indemnités de petit déplacement est structuré en tranches de 10 kilomètres, mais de nombreuses conventions collectives BTP distinguent six paliers (zones 1A, 1B, 2, 3, 4 et 5), de sorte que le découpage effectif peut varier selon l’accord applicable. Les barèmes URSSAF et régionaux fixent les tarifs de transport, trajet et repas pour les ouvriers non sédentaires. Cette organisation rigoureuse repose sur la localisation précise du siège social.
La délimitation géographique repose sur des cercles concentriques tracés à partir du siège social ou du dépôt de l’entreprise. Ce point de référence conventionnel — siège social, dépôt ou agence selon les dispositions de la convention collective applicable — détermine le point de départ de chaque calcul kilométrique. La mesure s’effectue généralement via des outils de cartographie reconnus pour garantir l’exactitude des données.
Le découpage en six zones circulaires (1A, 1B, 2, 3, 4 et 5)
Le système segmente le territoire en tranches de 10 kilomètres. La zone 1 couvre ainsi les chantiers situés jusqu’à 10 km, tandis que la zone 5 atteint le palier maximal de 50 km. Au-delà de cette limite, le régime bascule vers le grand déplacement.
Ce cadre réglementaire bénéficie exclusivement aux ouvriers non sédentaires. Ces professionnels, affectés sur des chantiers temporaires et mobiles, subissent des contraintes géographiques quotidiennes. À l’inverse, le personnel administratif ou sédentaire travaillant au siège social en demeure strictement exclu.
Les barèmes tarifaires actuels pour les petits déplacements
Pour l’exercice 2026, les montants forfaitaires maintiennent une structure progressive par palier. Les tarifs de transport s’élèvent à 3,00 € pour la tranche de 5 à 10 km et atteignent 15,20 € pour la tranche de 40 à 50 km des barèmes URSSAF. Ces valeurs reflètent les ajustements nécessaires face aux coûts énergétiques actuels.
- Plafonds d’exonération URSSAF : de 3,00 € (tranche 5–10 km) à 15,20 € (tranche 40–50 km).
- Montants minimaux : définis par les accords paritaires régionaux annuels.
- Taux de revalorisation : indexé sur l’évolution des frais de mobilité et de restauration.
La conformité des pratiques nécessite une veille constante sur les grilles de salaires et indemnités en vigueur. Les employeurs doivent appliquer ces barèmes pour éviter tout redressement lors des contrôles sociaux. La précision du calcul garantit la protection des droits des salariés.
Critères de distinction entre petits et grands déplacements
Au-delà de ces zones de proximité, la réglementation bascule vers un régime plus protecteur dès que l’éloignement empêche le retour au foyer.
La règle des 50 kilomètres et du temps de transport
Le seuil de 50 kilomètres constitue un critère URSSAF de basculement vers le régime du grand déplacement. Cette distance sépare le régime du petit déplacement de celui du grand déplacement. Elle définit le périmètre de retour quotidien possible.
Le critère des 90 minutes en transports en commun s’ajoute à cette mesure. Cette contrainte temporelle concerne le trajet aller simple. Elle s’avère souvent décisive pour la qualification du statut de l’ouvrier.
Si l’une ou l’autre de ces deux conditions est remplie, la présomption s’applique. Le salarié est alors considéré dans l’impossibilité de regagner son domicile. Il bascule automatiquement sous le régime des indemnités de grand déplacement.
Spécificités du découchage et indemnités de logement
Des forfaits spécifiques s’appliquent pour Paris et la petite couronne. Le coût élevé de la vie locale impose des primes majorées. Ces montants compensent les dépenses réelles d’hébergement dans ces zones tendues.
Vous devez identifier avec précision les critères de grand déplacement pour garantir une gestion conforme. Une erreur d’évaluation expose l’entreprise à des risques de redressement par les organismes sociaux compétents.
Une règle de dégressivité s’applique aux indemnités de logement. Le montant forfaitaire diminue après trois mois de présence continue. Cette réduction s’accentue de nouveau après 24 mois d’affectation sur le même site.
3 composantes clés des indemnités de route
Pour bien comprendre votre bulletin de paie, il faut disséquer les trois piliers qui forment cette rémunération spécifique aux frais de route.
La distinction technique entre transport et trajet
L’indemnité de transport constitue un remboursement strict des frais engagés. Elle couvre l’utilisation d’un véhicule personnel ou collectif. Ces sommes correspondent aux dépenses réelles comme le carburant ou les abonnements.
L’indemnité de trajet compense la fatigue et le temps passé sur la route. Elle constitue une prime de pénibilité liée à l’itinérance. Ce montant forfaitaire est calculé selon des zones circulaires.
Le cumul de ces deux sommes est parfaitement possible pour l’ouvrier. Elles ne couvrent pas le même préjudice lors des déplacements. L’une finance la machine, l’autre dédommage l’effort humain.
L’indemnité de repas ou prime de panier
L’octroi de cette prime se justifie lorsque le salarié travaille hors des locaux. Elle intervient si vous ne pouvez pas déjeuner à votre domicile. C’est une compensation pour vos frais alimentaires.
Les entreprises doivent se référer aux tarifs du panier repas pour 2026. Ces montants varient selon les régions françaises. La gestion rigoureuse évite les erreurs de paie.
L’URSSAF encadre strictement ces montants pour éviter les abus de rémunération déguisée. Pour 2024, le seuil d’exonération fiscale atteint 10,10 euros. Au-delà, le surplus est soumis aux cotisations sociales classiques.
L’impact des véhicules électriques sur le calcul
Une majoration de 20 % s’applique sur les indemnités kilométriques des véhicules électriques. Cette mesure incitative forte soutient la transition énergétique. Elle concerne uniquement les modèles 100 % électriques aujourd’hui.
L’employeur prend en charge les frais de recharge selon des barèmes précis. Les justificatifs deviennent alors essentiels pour obtenir le remboursement. La puissance fiscale du véhicule détermine le tarif applicable.
Utiliser un véhicule propre réduit drastiquement les coûts réels. L’avantage financier global pour le salarié est donc significatif.
Comment calculer la distance exacte vers vos chantiers ?
Le montant de vos indemnités dépend directement de la précision de vos calculs kilométriques entre le point de départ et le chantier.
Point de départ : siège social ou domicile du salarié ?
La règle conventionnelle demeure inchangée pour les entreprises. Le siège social, le dépôt ou l’agence de rattachement peut constituer le point de référence pour établir les zones de déplacement, selon les dispositions de la convention collective applicable. Cette centralisation garantit une équité de traitement.
Le cas des agences secondaires suit une logique territoriale précise. Si l’ouvrier est rattaché à un dépôt spécifique, le calcul part de là. Cette affectation géographique détermine alors les barèmes applicables.
Pour le départ direct du domicile, la situation est encadrée. La distance retenue est souvent la plus courte entre domicile-chantier et siège-chantier. Vous devez vérifier l’option choisie par votre entreprise.
Itinéraire réel versus mesure à vol d’oiseau
Les conventions collectives présentent des approches divergentes selon les accords. Certaines imposent le trajet routier le plus court pour le calcul. D’autres privilégient la distance orthodromique pure par défaut.
L’utilisation d’outils numériques comme Google Maps est fortement recommandée. Utiliser un standard partagé évite les conflits entre employeur et salarié. Cela sécurise la gestion des frais de transport au quotidien.
La gestion des chantiers limitrophes nécessite une attention particulière. Si le site chevauche deux zones, la zone la plus favorable au salarié est souvent appliquée. Cette pratique assure le respect des droits sociaux.
Risques URSSAF et conformité des bulletins de paie
Une erreur de calcul ou de saisie peut entraîner de lourdes conséquences financières lors d’un contrôle de l’administration sociale.
Transparence requise et mentions obligatoires
Le formalisme du bulletin de paie impose une rigueur stricte. Chaque indemnité doit impérativement apparaître sur une ligne distincte. Cette nomenclature claire évite toute confusion lors des audits comptables.
Il est nécessaire de mentionner précisément la zone de déplacement BTP prix concernée par le trajet. Cette précision facilite la vérification immédiate par le salarié. Les inspecteurs exigent cette lisibilité pour valider les calculs.
L’employeur doit également assurer l’affichage des barèmes en vigueur au sein des locaux. La transparence des tarifs appliqués protège juridiquement le dirigeant. Cette pratique atteste de la bonne foi de l’entreprise.
Conséquences d’une non-conformité des remboursements
Le risque de redressement constitue une menace réelle pour la trésorerie. Sans justificatifs probants, les sommes versées hors plafonds sont réintégrées dans l’assiette sociale. L’URSSAF applique alors les cotisations de droit commun.
La requalification en salaire représente la sanction classique pour les versements injustifiés. Les indemnités jugées disproportionnées perdent leur caractère de frais professionnels. Cela engendre des rappels de charges patronales et salariales conséquents.
Une vigilance constante est requise pour assurer la gestion des risques liés aux prestations sociales. Les entreprises doivent documenter chaque trajet pour prévenir les litiges. La conformité demeure le seul rempart contre les pénalités administratives.
Solutions pour automatiser le suivi des frais de route
Pour simplifier ces calculs complexes, de nombreux outils numériques permettent aujourd’hui une gestion fluide et sans erreur des déplacements.
Digitalisation et suivi kilométrique en temps réel
Les applications mobiles transforment la saisie des dépenses sur les chantiers. La géolocalisation automatise le relevé des distances parcourues chaque jour. Cela garantit une précision rigoureuse des données collectées.
Ces outils s’intègrent directement aux logiciels RH de votre entreprise. Les informations de terrain alimentent la paie sans aucune saisie manuelle. Cette synchronisation limite drastiquement les risques d’omission comptable.
Le gain de temps est immédiat. Vos gestionnaires évitent ainsi les calculs fastidieux.
Gestion des chantiers multiples sur une seule journée
Le calcul des indemnités doit impérativement intégrer l’ensemble du parcours quotidien. Les rotations entre différents sites nécessitent une traçabilité précise.
| Zone | Distance (km) | Indemnité Trajet (€) | Indemnité Transport (€) |
|---|---|---|---|
| Zone 1 | 0 – 10 km | Valeur 2026 | 3,00 € |
| Zone 2 | 10 – 20 km | Valeur 2026 | 6,10 € |
| Zone 3 | 20 – 30 km | Valeur 2026 | 9,10 € |
| Zone 4 | 30 – 40 km | Valeur 2026 | 12,10 € |
| Zone 5 | 40 – 50 km | Valeur 2026 | 15,20 € |
Rédigez des rapports d’activité détaillés. Un suivi rigoureux protège juridiquement votre structure.
La maîtrise du barème zone déplacement BTP prix assure une gestion rigoureuse de vos frais de route et de repas en 2026. Identifiez précisément vos zones kilométriques et automatisez vos relevés pour garantir la conformité de vos bulletins de paie. Sécurisez dès maintenant vos remboursements pour valoriser durablement la mobilité de vos équipes.
FAQ
Comment s’articulent les zones de déplacement dans le secteur du BTP ?
Le système repose sur un découpage en cinq zones circulaires et concentriques de 10 kilomètres chacune, établies à partir du siège social ou du dépôt de l’entreprise. Ce maillage géographique permet de définir précisément les indemnités dues aux ouvriers non sédentaires selon l’éloignement du chantier.
En 2026, la zone 1 couvre les trajets de 0 à 10 km, tandis que la zone 5 s’étend de 40 à 50 km. Ce dispositif conventionnel garantit une compensation équitable des frais de mobilité pour les salariés dont le lieu de travail est par nature mobile et temporaire.
Quels sont les barèmes d’indemnisation prévus pour l’année 2026 ?
Les indemnités de transport pour les petits déplacements sont soumises à des plafonds d’exonération journaliers fixés par l’URSSAF. Pour l’exercice 2026, les montants s’élèvent à 3,00 € pour la zone 1, 6,10 € pour la zone 2, 9,10 € pour la zone 3, 12,10 € pour la zone 4 et 15,20 € pour la zone 5.
Il convient de noter qu’une majoration de 20 % est appliquée à ces indemnités lorsque le salarié utilise un véhicule électrique. Par ailleurs, l’indemnité de repas, ou prime de panier, est fixée à 10,10 € pour un repas pris sur chantier et peut atteindre 20,70 € pour un repas au restaurant, sous réserve de justificatifs.
À partir de quel seuil bascule-t-on dans le régime du grand déplacement ?
Le statut de grand déplacement est reconnu dès lors que deux conditions cumulatives sont remplies : la distance entre le domicile et le chantier est égale ou supérieure à 50 kilomètres, et le temps de trajet en transports en commun excède 1h30 par trajet simple.
Dans cette configuration, l’indemnisation couvre non seulement les repas, mais également les frais de logement et de petit-déjeuner. Pour les trois premiers mois en province, le forfait logement est fixé à 55,10 €, tandis qu’il s’élève à 74,30 € pour Paris et la petite couronne (départements 92, 93, 94).
Quelle est la méthode de calcul officielle pour déterminer la distance d’un chantier ?
La règle conventionnelle stipule que la distance doit être calculée par la route, en utilisant un outil de cartographie reconnu, entre le point de rattachement de l’ouvrier (siège social ou agence) et le lieu d’exécution des travaux. Le calcul à vol d’oiseau n’est plus la norme privilégiée.
En cas de départ direct depuis le domicile du salarié, la distance retenue pour le calcul des zones est généralement la plus courte entre le trajet domicile-chantier et le trajet siège-chantier, afin de respecter l’équité du remboursement des frais professionnels engagés.
Quels sont les risques encourus en cas de non-conformité des indemnités de route ?
Une gestion imprécise des zones de déplacement expose l’entreprise à des redressements de la part de l’URSSAF. Toute indemnité versée au-delà des plafonds réglementaires sans justificatif probant est systématiquement requalifiée en salaire et soumise aux cotisations sociales en vigueur.
La transparence est donc impérative : chaque indemnité (trajet, transport, repas) doit figurer sur une ligne distincte du bulletin de paie avec la mention explicite de la zone concernée. Cette rigueur administrative constitue une sécurité juridique essentielle pour l’employeur et le salarié.